事業計画書フォーマットの選び方と無料ダウンロード手順
この記事の要点
- 日本政策金融公庫の融資は公式サイト配布の公式様式を使うのが安全
- 設備資金は見積書と完全一致させ運転資金は月間固定費の3〜6ヶ月分が基準
- 売上計画は単価と客数に分解し自己資金は通帳履歴で蓄積を証明する
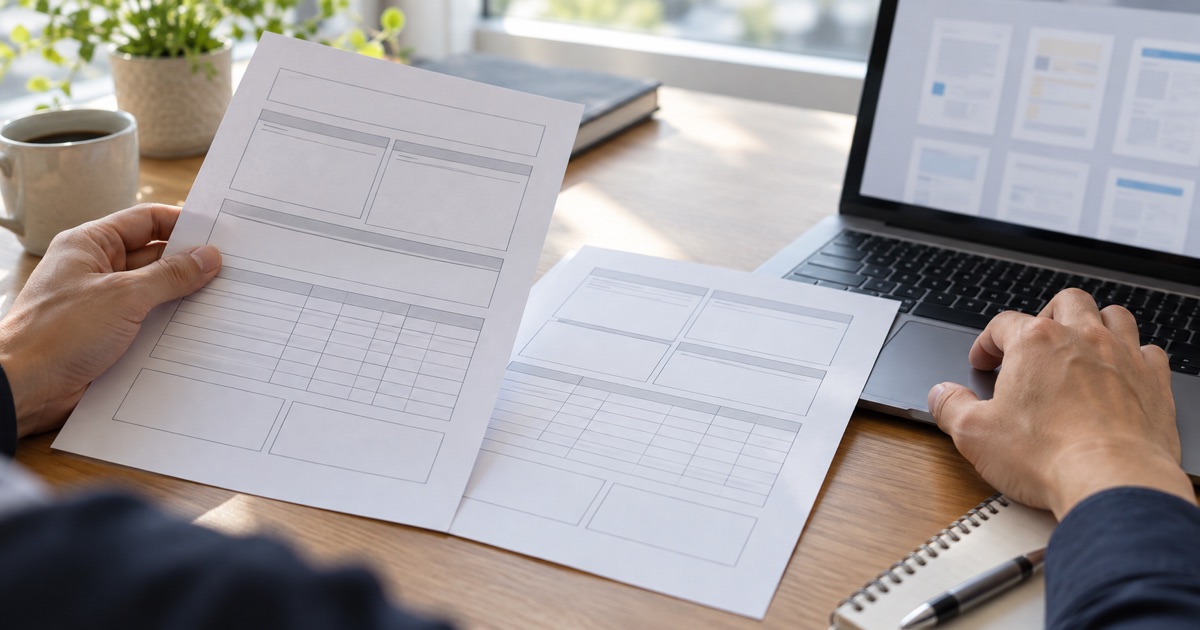
事業計画書のフォーマットは、提出先が指定する公式テンプレートをそのまま利用するのが最も確実です。融資審査や補助金申請では書式や必須項目が定められているケースが多く、独自形式よりも公的機関が配布するひな型を使った方が審査側の確認漏れを防げます。
事業計画書の作成を前にして、どの書式をダウンロードすべきか迷う創業者も少なくありません。本記事では、主な提出先別のフォーマット入手手順や、審査で確認される必須項目、作成時に陥りがちな失敗例について整理して解説します。
提出先で選ぶ事業計画書の基本フォーマット
日本政策金融公庫の創業計画書
日本政策金融公庫の創業融資を申し込む際は、公庫が指定する専用の「創業計画書」フォーマットを使用します。書式はA4用紙で原則1枚(両面で2ページ)の構成となっており、創業の動機、経営者の略歴、取扱商品・サービス、必要な資金と調達方法、事業の見通しといった基本事項が簡潔にまとめられています。
公庫の様式は、日本政策金融公庫の公式ウェブサイト内にある各種申請書ダウンロードページから、ExcelまたはPDF形式で誰でも無料で取得可能です。迷った場合は、自作の書類ではなくこの公式シートを基本として作成を進めると安全です。枠内に書ききれない詳細な補足データや売上根拠がある場合は、別紙として添付資料を作成して補う形式が一般的です。
補助金や一般融資向けの中小機構テンプレート
小規模事業者持続化補助金や事業再構築補助金、あるいは民間金融機関からの資金調達を検討している場合は、独立行政法人中小企業基盤整備機構(中小機構)が提供する事業計画書フォーマットが役立ちます。中小機構が運営する支援ポータル等で配布されている書式は、市場分析から競合優位性、具体的なマーケティング戦略、複数年にわたる収支計画まで網羅的に記入できる構成になっています。
国の施策や中小企業向け支援策の全体像については、中小企業庁のウェブサイトでも関連情報が公開されています。汎用的なひな型はA4で5〜10ページ程度になることが多く、事業の強みや課題の解決策を論理的に説明したい場面に適しています。
社内共有や出資交渉用の自由形式
金融機関への提出ではなく、共同創業者との認識共有やベンチャーキャピタル・エンジェル投資家へのプレゼンテーションに使う場合は、スライド形式(PowerPointやGoogleスライド)のフォーマットがよく選ばれます。枚数は10〜15枚前後にまとめ、ビジョン、市場規模、ビジネスモデル、トラクション(実績推移)、財務予測、チーム構成などを視覚的に伝えるレイアウトが採用されます。
創業融資で必須となる記載項目と数値の基準
創業動機と経営者の事業経験
公的融資の審査では、「なぜこの事業を始めるのか」という動機と、それを実現できる過去の実務経験が重視されます。単なる熱意ではなく、過去に同業種で通算5〜10年程度の勤務経験があるか、マネジメントや仕入れ、店舗運営の実務に関わっていたかという具体的な経歴が問われます。未経験の業種で創業する場合は、過去の職務で培ったどのようなスキルが今回の事業に直結するのかを論理的に記載する必要があります。
必要な資金と調達方法の整合性
計画書の中で最も数字の正確性が求められるのが、開業に必要な資金(設備資金・運転資金)と、その調達方法の内訳です。左側の「必要な資金」の合計額と、右側の「調達方法(自己資金+借入金など)」の合計額は完全に一致していなければなりません。
設備資金を計上する場合は、すべて見積書の取得が必要です。内装工事費に400万〜600万円、厨房機器に150万〜250万円など、見積書の金額をそのまま転記します。運転資金については、事業が軌道に乗るまでの人件費や家賃、仕入れ代金など、月間固定費のおおよそ3〜6ヶ月分を算入するのが一般的です。
収支計画と返済原資の算出
事業の見通し欄には、創業当初(開業直後)と軌道に乗った後(おおむね半年〜1年後)の月間売上、売上原価、経費、利益を算出します。融資審査では、営業利益から法人税等を差し引いた手残り資金(当期純利益+減価償却費)が、毎月の融資返済額を上回っているかが確認されます。借入金の返済期間が5〜7年程度に設定される場合、月々の返済額に対して十分な利益が残る現実的な計画でなければなりません。
広告費をかけずに集客したい方へ。あなたの会社の記事を1本、無料でつくってみる。
無料で記事を作る →初めて作成する人が直面しやすい失敗例
売上高の根拠があいまいで具体性を欠く
失敗例として最も多いのが、売上目標を「月商300万円」と希望的観測だけで設定してしまうケースです。融資審査の担当者は、その数字に客観的な根拠があるかを詳細に分析します。例えば飲食店であれば「客席数20席×回転率1.5回×客単価1,200円×営業日数25日=90万円」のように、客数・単価・稼働率・営業日数へ細分化して積み上げる計算が不可欠です。市場統計や近隣の通行量など客観的な前提データを添えない計画は、過大申告とみなされるリスクがあります。
自己資金の出所や推移が客観的に証明できない
事業計画書に記載する自己資金の金額は、通帳の履歴で裏付けが取れるものでなければなりません。直前に一度にまとまった資金が他口座から振り込まれている場合、審査において一時的に借り入れただけの「見せ金」と疑われる可能性があります。過去数ヶ月から数年単位で、給与等の収入からコツコツと計画的に蓄積されてきた経緯を通帳原本で提示できるかどうかが厳しく確認されます。自己資金の割合はおおむね創業総予算の10分の1以上、実務上は20%〜30%程度を用意しておくことが望ましいとされています。
指定フォーマットの枠外に過度な情報を詰め込む
指定用紙の記入欄に対して、極端に小さな文字で長文を詰め込むと、読みづらさから要点が伝わりにくくなります。公的融資の所定フォーマットは要点を端的に記載するための構造になっているため、各枠内には結論と要約を箇条書きで記載し、詳細な商品ラインナップや月別収支シミュレーション、競合比較などは別紙の補足資料として整理して添付する構成が好まれます。
ダウンロード後の作成手順と提出前の確認
事業計画書フォーマットを入手した後は、まず公的な手引きや記入例を一読し、各項目の意図を正しく把握します。そのうえで、次の手順に沿って書類作成を進めるのが効率的です。
- 見積書や物件資料を集め、必要な設備資金と固定費の実費を確定させる
- 自己資金として動かせる預金額を通帳履歴とともに確認する
- 設備資金と運転資金の合計から自己資金を引き、必要借入額を算出する
- 単価と数量を分解して月ごとの売上計画と収支シミュレーションを作る
- フォーマットの各項目(動機・経験・強みなど)に要点を簡潔に入力する
- 添付資料(見積書、履歴書、資金繰り表など)を束ねて全体の整合性を確認する
数字の計算ミスや転記漏れは信用問題に直結します。すべての書類が揃ったら、第三者の視点で読み直すか、商工会議所や税理士などの専門窓口で内容の確認を受けると不備を未然に防ぎやすくなります。
よくある質問
- Q. 事業計画書のフォーマットは手書きとパソコン作成のどちらが良いですか?
- A. パソコン(ExcelやWord)での作成が推奨されます。修正や数値の再計算が容易であり、審査担当者にとっても文字が読みやすく、数字の整合性を確認しやすいためです。
- Q. 公庫の創業計画書フォーマット1枚だけで審査に通りますか?
- A. 規定の1枚だけでも申請自体は可能ですが、売上の算出根拠や詳細な見積内訳を補うために、月別収支計画書や商品案内などの別紙資料を2〜3枚程度添付するのが一般的です。
- Q. フォーマットの項目で「該当なし」の欄は空欄にして提出しても問題ありませんか?
- A. 空欄のまま提出すると記入漏れか判断がつかないため、「特になし」「該当なし」と明記するのが基本です。不明な項目は自己判断せず、事前に提出先窓口へ確認してください。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。